美元兌日圓:你會進行第二筆交易嗎?交易中最困難的環節之一,並非尋找交易形態,而是在一個幾乎完全相同的形態剛剛失敗後,仍願意把握下一次機會。
美元兌日圓近期的價格走勢正好提供了一個值得參考的例子。在第一波急跌後,該貨幣對形成了一個看似有效的交易形態,預示第二段跌勢可能展開,但最終未能成功。不到兩週後,一個非常相似的形態再次出現,交易者因而面臨一個棘手的問題:你會再次進行同一筆交易嗎?
第一個交易形態
美元兌日圓自7月底高位急劇反轉,改變了市場的走勢特徵。首輪跌勢異常猛烈,美國與日本的協同行動進一步推動該貨幣對大幅下挫。
隨後的回升走勢則截然不同。美元兌日圓並未以同樣迅速的速度扭轉跌勢,而是透過一連串實體較小、彼此重疊程度較高的日K線緩步走高。
對於等待第二段跌勢的交易者而言,這種反差相當重要。第一波走勢迅速且方向明確,而其後的回升則較為緩慢,更具修正性質。價格亦持續位於阻力位下方,而從7月高點繪製的錨定成交量加權平均價(Anchored VWAP)正向下靠近價格。
8月19日,美元兌日圓形成一根大型看跌K線,一舉跌破回調趨勢線,並收於接近日內低點的位置。
美元兌日圓日K線圖:第一個交易形態
深入的交易想法
美元/日圓迎來干預後的首次關鍵考驗隨著 USD/JPY 再度攀升至接近 2024 年高點,市場對日本當局可能進場干預的猜測已持續數週。然而,真正令市場意外的是,此次干預採取了與美國財政部協同行動的方式,使得上週的干預行動較市場原先預期更具公信力。
雖然美元/日圓的急跌成為市場焦點,但對交易者而言,更重要的問題是接下來將如何發展。隨著 USD/JPY 在較低時間週期展開首次具代表性的反彈,市場即將揭示,上週的干預究竟只是暫時打斷原有趨勢,還是更大規模行情轉折的開始。
長期趨勢仍然維持完整
週線圖提供了更有價值的市場視角。
在上週干預之前,USD/JPY 已維持近兩年的明確上升趨勢,持續創出更高的高點與更高的低點,同時穩定受到長期趨勢線支撐。突破前波高點也顯示,買方當時正試圖再次延續這波升勢。
雖然上週的干預打斷了原有動能,但尚未破壞整體市場結構。長期趨勢線依然完好,且更高波段低點的排列也尚未遭到跌破。
USD/JPY 週線蠟燭圖
過往表現並非未來結果的可靠指標
由政策驅動的大幅波動,往往會主導短期市場情緒,但並不代表既有趨勢必然就此結束。從較長期的角度來看,目前的市場更像是受到挑戰,
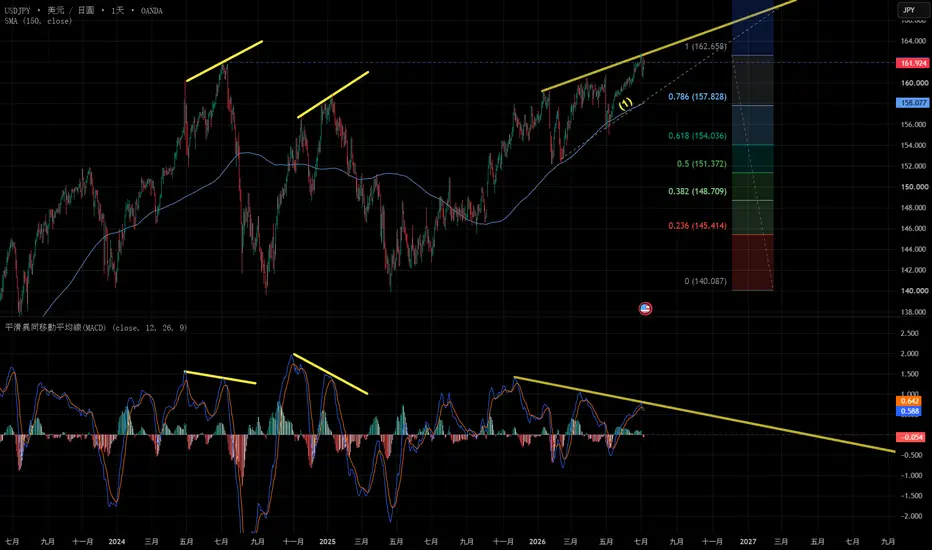
USDJPY 7/7 - 短線區間操作 等待新消息突破...自日本首相高市上任及市場開始炒作美聯儲(US Fed.)會在2026年加息,日圓一直走弱。各大新聞網站一直宣傳日圓正在做1990年以來的30年高位...睇真D張日線圖、美/日仍然在2024年7月高位(162附近)拉鋸,未算正式突破。
過去2年,每當日線圖MACD出現背離,美/日都會出現明顯調整。動能已經放慢、但現時調整仍然遲遲未出現,市場正等待新的催化劑出現...
新的催化劑會是...?
美匯指數再走強,突破101.80?上2星期有投資銀行出報告話今年會加息3次,若要美元要走得更強,市場就要開炒作2026年美聯儲會加息3次以上,機會暫時不大...特別在美國/伊朗局勢緩和後,反而風向掉頭的機會更高...
日本央行再次入市干預?根據國際貨幣基金組織,日本是貨幣自由對換國家,日本央行在11月前仍有2次出手機會。參考上次干預的效果、只能推動500點調整。如果再次出手能推低幾多點?第二次出手一般市場反應會打折,再次出手,今次調整300點?相信今次必須比第一次更重手,今次要動用更多外匯儲備先會有效果🤔?
"未知(Unknown)"項目?點解咁講🤣正如2025年嘅關稅、今年頭嘅伊朗局勢,都
USD/JPY 測試多年關鍵突破位,多頭能否延續?USD/JPY 在亞洲時段及歐洲早盤突破了重要阻力區。我們一起來看看推動本輪走勢的因素,以及為何接下來的發展可能比突破本身更值得關注。
利率預期依然是市場主線
本月稍早,日本央行(BoJ)自 1995 年以來首次將利率上調至 1%。單從政策本身來看,這無疑是一項重要轉變。然而,市場的反應再次印證了一個關鍵事實:匯率走勢並非取決於政策方向本身,而是取決於各國政策之間的相對變化。
在日本持續朝貨幣政策正常化邁進的同時,美聯儲(Fed)也同步轉向更偏鷹派的立場。市場目前仍預期美國年底前存在再次升息的可能性,使美日利差依舊明顯有利於美元。
這也解釋了為何儘管東京當局多次發出干預警告,USD/JPY 仍持續走強。官方或許能影響漲勢的節奏,但只要利差尚未開始收窄,整體趨勢仍難以逆轉。目前市場似乎仍更傾向交易利差優勢,而非過度擔憂干預風險。
突破後迎來首次考驗
從日線圖來看,USD/JPY 首先成功站穩市場高度關注的 160 關口之上,隨後於長期高點下方整理,形成小型三角形型態。市場並未出現突破失敗的跡象,而是在前波漲勢後經過數個交易日消化整理,才再次嘗試向上突破。
這段走勢
USD/JPY 重返干預警戒高位附近USD/JPY 在過去一個月持續自 5 月初的大幅拋售後穩步回升,目前正逐漸逼近市場熟悉的重要價位。隨著日本央行總裁植田和男將於明日發表談話,市場焦點再度轉向先前曾引發官方干預疑慮的高點區域。
市場對干預的擔憂再度升溫
160.00 一線已成為外匯交易者高度關注的重要關卡。儘管日本當局從未公開劃定明確防線,但過去當匯價逼近此區域時,官方曾多次發出強烈警告,甚至直接進場干預以支撐日圓。這類干預行動往往來勢洶洶,USD/JPY 經常在短短數小時內大跌數百點。
然而,目前市場仍偏向看好美元。美國較高的利率水準以及相較日本明顯的殖利率優勢,持續吸引買盤進場,推動 USD/JPY 收復 5 月拋售期間的大部分跌幅。隨著匯價再度朝先前高點攀升,加上植田和男將於明日發表談話,交易者將密切關注其言論,尋找決策官員如何看待近期日圓走弱的任何線索。
USD/JPY 再度逼近關鍵阻力區
從技術面來看,自 5 月低點展開的反彈趨勢仍然完好。在干預引發的急跌之後,USD/JPY 逐步震盪走高,已收復先前跌勢的大部分空間。這波上漲並非強勢急升,而是透過穩定形成更高高點與更高低點的結構推進,顯示
USD/JPY:干預衝擊重塑市場結構USD/JPY 在上週末形成一根大幅下跌的K線,幾乎吞沒此前兩個月的區間整理走勢。該波動普遍被認為與日本央行(BoJ)的干預有關,市場焦點現轉向後續價格行為的演變。
BoJ干預打破盤整格局
在3月至4月期間,USD/JPY 大多維持於高位附近的狹幅區間震盪,在支撐與阻力之間反覆輪動,始終未出現明確的趨勢延續。這類價格行為通常反映市場正在累積動能,而當時的結構亦逐漸呈現出向上突破的潛力。
在此背景下,上週的劇烈下跌顯得格外關鍵。該次反轉並非來自市場部位逐步調整,而更像是日本央行的直接干預所致。
隨著能源價格上升推高進口成本與通膨壓力,日本政策制定者對日圓貶值愈發敏感。當 USD/JPY 推進至 160 附近時,進一步貶值的風險似乎觸發了政策回應。
然而,從價格行為角度來看,原因本身不如結果重要。單一劇烈波動已打破原有區間,並迫使市場結構重置。
此類行情往往會改變市場行為。原先押注趨勢延續的交易者被迫重新評估,而市場本身也從平衡狀態轉向不確定性。此前界定價格的區間已不再有效,接下來的關鍵在於價格將於何處重新建立「接受區」。
USD/JPY 日線K線圖
過往表現
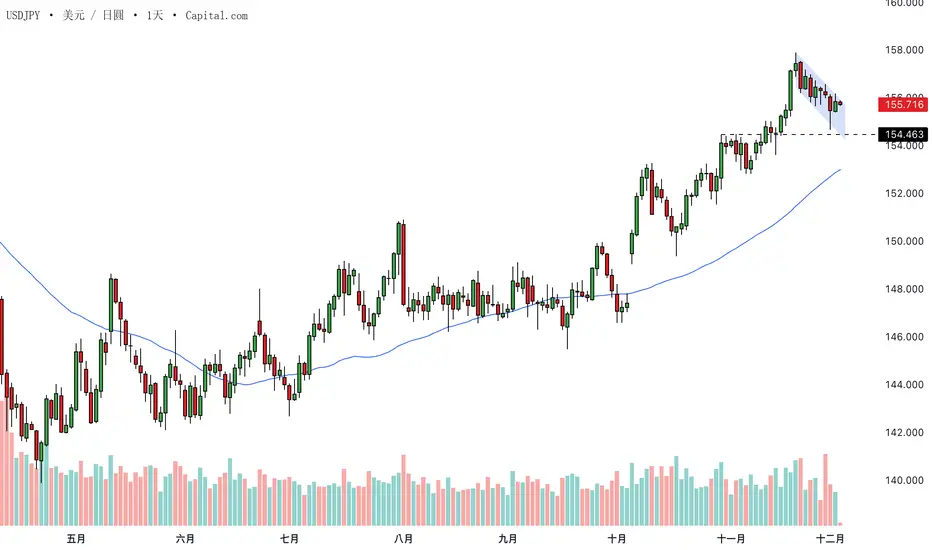
USDJPY:鷹派 BoJ 仍未打破多頭旗形日本央行(BoJ)總裁上田和夫釋出本月可能升息的最強烈暗示後,美元兌日圓再度成為市場焦點。儘管語調偏鷹、日圓短線走強,但技術面依然保持相當穩定。
鷹派訊號,反應有限
上田週一的談話使 12 月升息的機率升至約 75%,兩年期日本公債殖利率更升至 2008 年以來高點,日圓也短線上漲約 0.6%。這是迄今為止最明確的訊號之一,顯示 BoJ 認為仍有收緊政策的空間,同時維持整體金融環境的寬鬆。
然而,初步調整結束後,市場反應便逐漸消退。除了匯市與股市的早段波動外,市場並未進一步推升日圓。交易員似乎更想看到 12 月 19 日會議上的實際行動,再決定是否將其視為真正的政策轉向,而非提前指引。
多頭旗形依舊穩固
從圖表來看,市場動態比新聞頭條更顯冷靜。USDJPY 曾回測日線圖中的小型下降通道(多頭旗形下緣),隨後迅速獲得支撐並收復大部分跌幅。整體賣壓相對可控,K 線波幅收窄,並始終維持在上升的 50 日均線之上。若市場真的相信 BoJ 即將轉向,理應看到更強的下行延續,但實際表現相當溫和。
更值得注意的是市場「沒有」做的事。若趨勢真的要反轉,通常會看到更明顯的賣壓或結構